
最近后台被问得最多的一个词,是"还来得及吗"。
问的不是别的——香港新资本投资者入境计划(新CIES)官宣:2026年11月1日起,净资产审查规则收紧,非指定账户购入的金融资产将不再计入投资要求。而在此之前,这个计划刚刚走完了一轮罕见的密集松绑:净资产证明期从两年缩到半年、住宅门槛从5000万降到3000万、控股公司不设成立年限。
一边松、一边收,这是同一枚硬币的两面。这篇文章,我们把这两年五次优化拆开看,最后回答一个问题:窗口还剩多少。
—— 远阳寰宇 · 深度研究栏目
01
Data First
数据先行:钱在用脚投票
判断一个计划值不值得跟进,先别听叙事,先看数据。
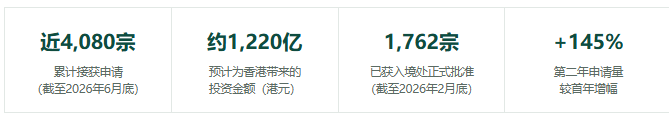
四年时间,从重启到单年申请破两千宗,新CIES已经成为香港吸引资本最主线的一条通道。而且钱不是躺在账上——从已核实投资的构成看,证监会认可基金占38.6%、股票占29%、投资相连寿险占9.9%,另有300万固定进入政府指定的CIES投资组合,由港投公司配置到人工智能、可持续科技、生物科技等战略方向。
换句话说:这不是一个"换身份买路钱",而是一笔真实进入香港市场的资产配置。政府要的正是后者——这也是为什么它愿意一轮一轮地松绑。
资料来源:投资推广署新闻公报(2026年3月2日)、香港特区政府新闻公报、大公报(2026年10月);以官方最新公布为准。
02
Five Changes
两年五次松绑:门槛到底降了多少
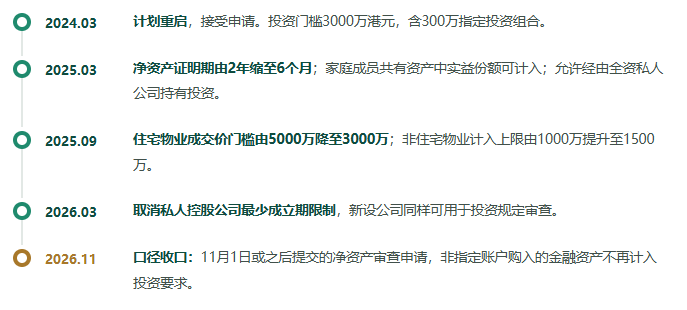
把时间轴拉开,会发现这轮优化的密度,在香港投资移民的历史上极为罕见。
资料来源:香港特区政府新闻公报、投资推广署《施政报告》公开资料、新CIES官网常见问题第7题;以官方最新公布为准。
五次变化,方向并不一样。前四次是松:降低时间成本(净资产审查期2年→6个月)、降低物业门槛(住宅成交价5000万→3000万)、放宽持有架构(控股公司不设成立年限、实益份额可计入)。
最后一次是收,而且收得非常具体——
官方原文 · 新CIES常见问题第7题更新
"所有于2026年11月1日或之后提交的净资产审查申请,申请人以非指定账户购入的金融资产将不符合投资规定审查的投资规定要求。换言之,由非指定账户转移至指定账户的金融资产将不再获接纳。可被计算入申请人已承诺投资的金融资产,必须通过指定账户进行交易。"
翻译成大白话:过去"先在外面买好股票基金、再划转到指定账户"的老做法,从11月1日起走不通了。资金必须在指定账户内直接完成交易,才能算作有效投资。资产放在哪个账户、怎么交易、怎么留痕,从此有了硬边界。
03
Comparison
同一张申请表,11月前后是两套打法
规则换页,意味着新旧两个阶段的申请人,操作路径完全不同。
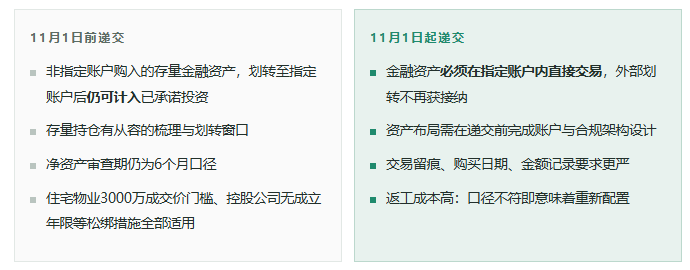
这不是"政策变差",而是合规口径的收口。它筛掉的,是抱着"先随便买、再想办法转"心态的申请;它欢迎的,是资产清晰、架构干净的申请人。对后者来说,11月1日反而是一道分界线——线之前递交,享受全部松绑红利、沿用现行口径;线之后,一切按新规则重来。
资金架构与账户合规,正在成为新CIES申请的第一道工序
04
Structure
3000万怎么配:一张结构图说清
回到投资本身。3000万不是一笔笼统的钱,它有固定的结构:
新CIES · 投资结构(2026年现行规则)
● 不少于2,700万港元:投向获许金融资产(股票、债券、存款证、证监会认可基金、投资相连寿险、有限合伙基金等)及合资格物业——其中住宅物业计入上限1000万(成交价须≥3000万),非住宅物业计入上限1500万;
● 固定300万港元:注入CIES投资组合,由香港投资管理有限公司配置于创科等战略方向;
● 资金须在原则批准后180天内完成配置,7年内维持持仓;股息、利息、租金可提取,本金不能抽走。
常见的三种配法,对应三类人群:纯金融型——全部走金融资产,流动性与操作效率最高;物业+金融均衡型——以商业地产或高端住宅承托一部分,租金收入可提取;控股公司架构型——经由全资私人公司持有,适合与家族办公室、财富传承安排衔接。三种路径没有绝对优劣,取舍点在于资产的流动性需求、收益预期与既有资产形态。
还有一个常被忽略的细节:市场波动导致持仓市值跌破3000万,规则并不要求即时补足差额;但增值部分受再投资规则约束,不能随意抽走。这套设计决定了它是"押着的钱",而不是"花掉的钱"。
05
Two Paths
第七年之后:永居,还是无条件逗留?
投资满7年,会出现一个岔路口。很多宣传把它简化成"7年拿永居",这是市场上流传最广的误读之一。
投资合规满7年 ≠ 自动获得永居。
永居看的是"连续通常居住";投资移民看的是"资金持续合规"。这是两套独立的法律判断。
——《入境条例》及新CIES计划规则相关要求
第一条路:申请香港永久性居民身份。条件是7年投资持续合规,同时满足"通常居住"。注意,通常居住不是每年住满多少天的算术题——入境处会看你在港的住所、家庭、工作、税务等真实联结。达标后转永居,投资锁仓解除,3000万可自由处置,并可申领特区护照。
第二条路:申请无条件限制逗留。这是新CIES独有的机制——如果7年后投资合规、但通常居住不达标,可申请无条件逗留:自由进出香港、不再受逗留期限约束,投资资产同样可解锁处置。但要清楚:它不是永居,没有特区护照,也谈不上完整的永居权利。
两条路的岔口,其实在申请的第一天就已经决定——你有没有把"在港生活痕迹"纳入规划。这也是我们一贯的提醒:身份的终点选哪条路,最好在资产配置方案设计时就写进去,而不是第七年才开始想。
06
Case
一个家庭的十一分水岭
身份规划的时间变量,往往比金额变量更稀缺
案例 · 应客户要求,姓名与部分信息已做模糊化处理
背景:Z先生,内地企业主,家庭净资产达标,事业重心在内地,希望为子女规划教育路径,同时不愿放弃现有经营。
难点:既担心11月新规后资产划转不被认可,又需要评估"不常驻香港"对第七年身份选择的影响。
方案:在净资产审查阶段即完成指定账户开立与资金入境路径设计,投资组合按"金融资产为主、物业为辅"配置;同步规划子女在港就读安排,为第七年"永居/无条件逗留"两条路径都预留证据链——居所记录、受养人在港就读证明、出入境与税务记录逐年归档。
要点:对他而言,10月递交不只是"赶旧规",更是把资产合规与生活联结两条线同时前置。政策的截止日是11月1日,但规划的最佳时点永远是提前一个季度。
07
Action
窗口期:三件事,按这个顺序做
01、10月内完成资产盘点与账户评估梳理现有金融资产的账户形态、持仓与交易留痕,判断走存量划转还是新账户直接交易——这决定了整个申请的路径。
02、11月1日前递交净资产审查申请此前递交的申请仍按现行规则审理,可沿用存量资产划转口径,避免新规下的返工与重新配置。
03、同步搭建七年生活联结规划受养人安排、子女就读、居所与记录归档,从第一年起滚动建立——无论终点是永居还是无条件逗留,这条证据链都无法临时补救。
红利期之所以叫红利期,是因为它有明确的边界。两年五次优化,把新CIES推成了近年门槛最友好、确定性最高的高净值身份通道之一;而11月1日的口径收口,是这个友好周期的第一个明确的句点。